Comptabilité
Les écritures se posent d'elles-mêmes à partir des gestes du quotidien : une facture finalisée, une dépense validée, une adhésion réglée. Restent les états à sortir, l'exercice à clore, et ce qu'attendent un comptable ou une assemblée générale.
Les gestes
Le plan de comptes
Un espace démarre avec un plan adapté à son activité, qui se complète, s'exporte et se réimporte. Les sous-comptes servent à distinguer ce qui doit l'être.
Les écritures
La plupart naissent d'un geste métier et n'ont rien à saisir. D'autres s'écrivent à la main, puis se valident. Les journaux, le grand livre et la balance se consultent à l'écran ou en PDF.
Les états
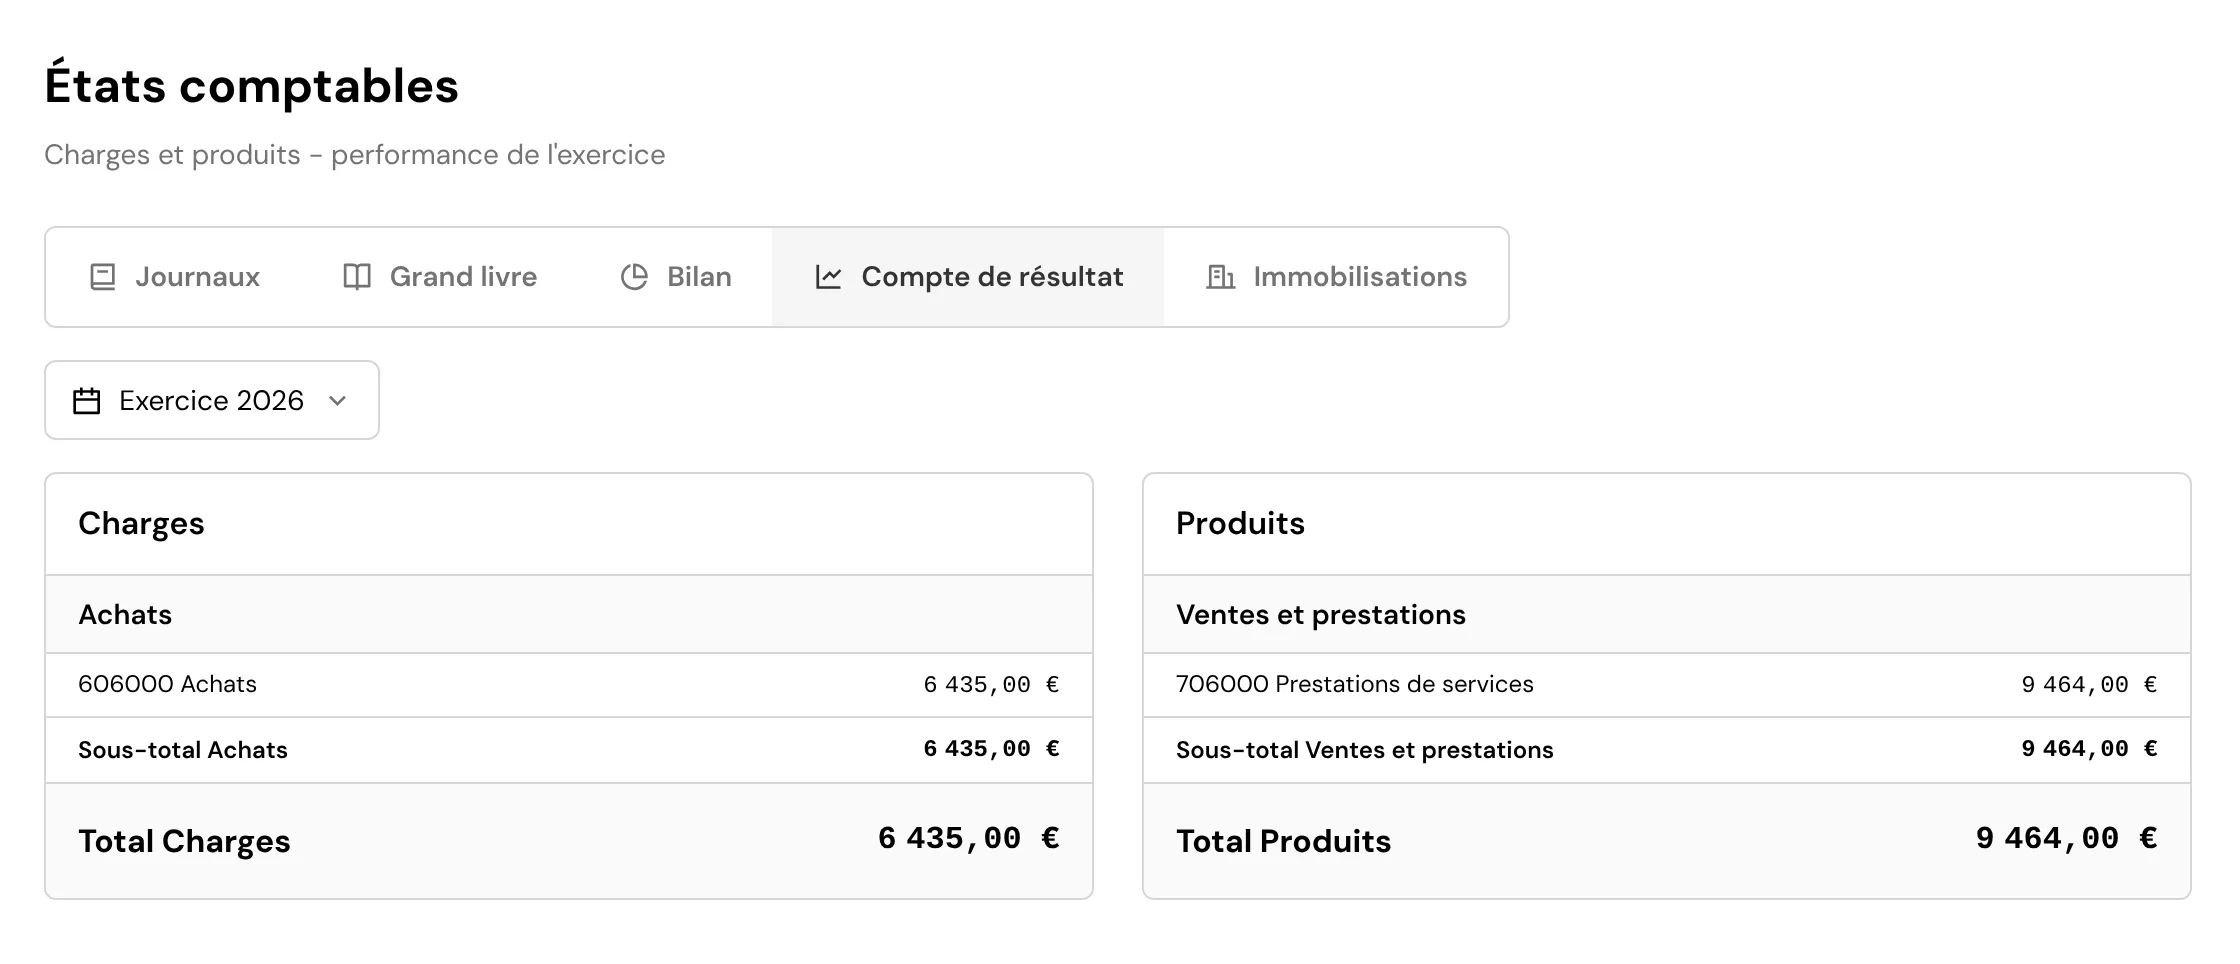
Compte de résultat, bilan, balance âgée, récapitulatif du chiffre d'affaires, et, pour les associations, le tableau des emplois et des ressources. Chacun s'exporte en PDF.
L'exercice
Un exercice se clôt, et se rouvre en cas d'erreur. Une période arrêtée ne se modifie plus, ce qui protège ce qui a déjà été déclaré.
Le lettrage
Rapprocher une facture de son règlement se fait compte par compte, avec des propositions, et se défait.
Pour un comptable
Le fichier des écritures comptables au format légal s'exporte, et se prévisualise avant d'être transmis.
Les immobilisations
Un matériel qui s'amortit est suivi sur sa durée, ses amortissements se passent en écriture, et sa sortie se saisit le jour de la cession.
Les subventions
Une subvention est suivie de la demande à son emploi : ce qu'elle finance, les achats qu'elle paie, et le dossier à rendre au financeur.
Ce que ça touche ailleurs
- Les factures : la finalisation pose l'écriture de vente.
- Les dépenses : une dépense validée pose son écriture d'achat.
- Les adhésions : un règlement d'adhésion est enregistré sans ressaisie.
- Le rapprochement bancaire : il rattache les lignes du relevé aux écritures.
- Les budgets : le réalisé d'un budget vient des écritures.