Rapprochement bancaire
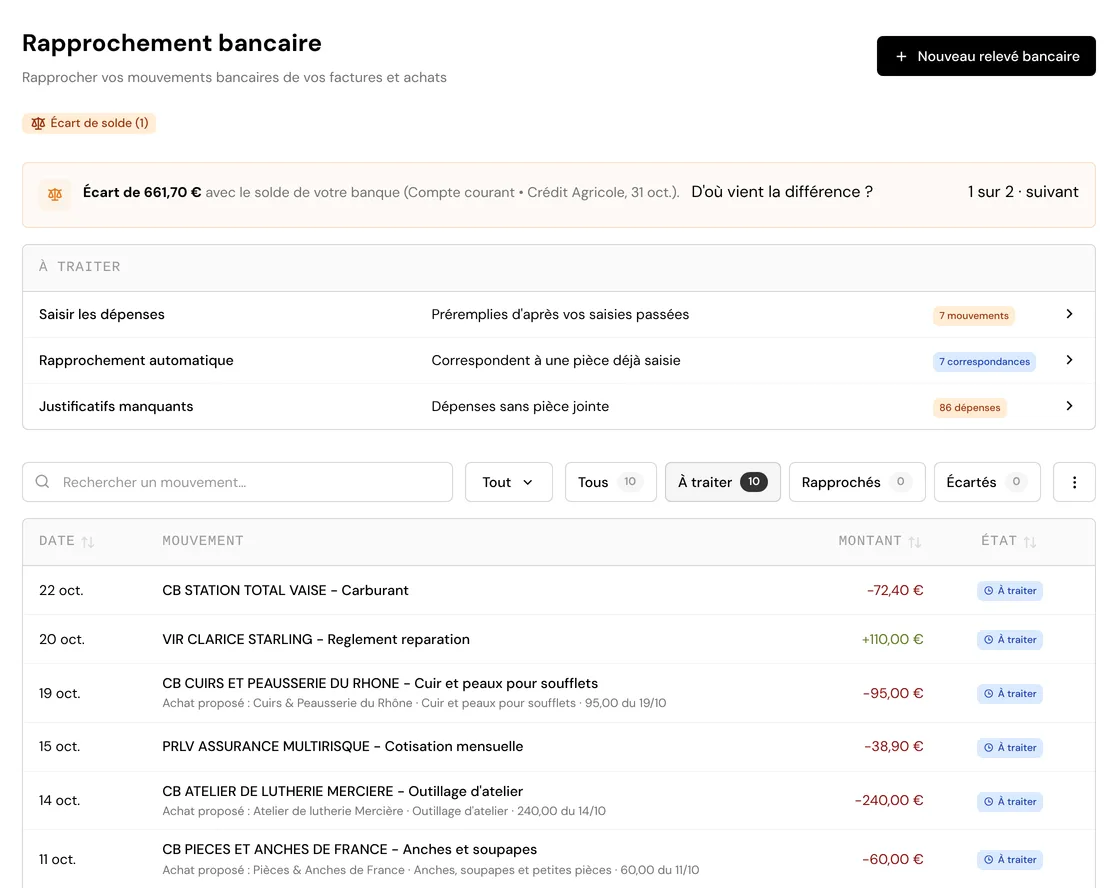
Les relevés face aux écritures : chaque ligne de banque se rattache à la facture, à la dépense ou à l'adhésion qui lui correspond. Ce qui reste non rapproché est ce qu'il faut regarder, le reste n'est plus pointé à la main.
Les gestes
Rapprocher
Chaque ligne reçoit des propositions de rapprochement, à accepter ou à refuser, une par une ou en lot. Un rapprochement se défait, et l'historique garde la trace de ce qui a été décidé.
Les règles
Un libellé qui revient toujours pour la même chose se décrit une fois en règle, et les lignes suivantes se rangent d'elles-mêmes.
Les lignes hors comptabilité
Une ligne qui n'a pas à entrer dans la comptabilité s'exclut, et se réintègre ensuite. Les exclusions probables sont signalées.
Ce que ça touche ailleurs
- Les comptes : le rapprochement travaille sur les relevés qui y sont importés.
- Les factures : une ligne rapprochée marque la facture comme réglée.
- Les dépenses : une ligne rapprochée trouve son justificatif.
- La comptabilité : les écritures de règlement suivent le rapprochement.